酱酒界综合
罗佳佳
昨天 17:30

中证800自由现金流指数近日完成新一轮定期调仓,调入与剔除各16只成分股。本轮调整中,贵州茅台以约1.6万亿元市值成为最大调入标的,引发市场关注。
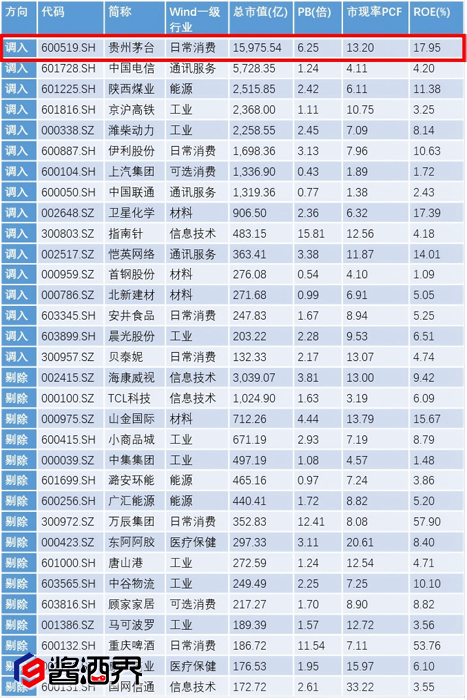
从调入组与剔除组的核心指标对比来看,本轮调仓呈现出清晰的切换方向。
调入组市净率(PB)均值2.94倍,低于剔除组的3.44倍;市现率均值7.86,同样低于剔除组的11.51。两项估值指标双双下行,说明指数在主动降低为资产和现金流支付的价格。
盈利质量方面,调入组净资产收益率(ROE)均值为7.37%,看似低于剔除组的12.96%。但这一对比需注意结构差异:剔除组中万辰集团ROE达57.90%、重庆啤酒达53.76%,两个极值显著拉高了整体均值。剔除这两只个股后,剔除组ROE均值约为6.84%,实际低于调入组。
换句话说,本轮调仓并非以牺牲盈利质量换取低估值,而是在估值与质量之间寻求更均衡的配置。
在调入组中,贵州茅台的ROE为17.95%,居首位;卫星化学以17.39%紧随其后。两者在盈利质量与分布均衡性上均表现突出。
估值层面,茅台当前PB为6.25倍、市现率13.20倍。单看绝对值并不便宜,但其市现率在调入组中仍居首位。对于现金流类资产而言,市现率衡量的是为每1元经营现金流支付的价格,是判断现金流定价效率的核心指标。
茅台之所以被视为本轮调仓的标志性标的,在于其自由现金流创造能力的稀缺性:品牌护城河带来稳定定价权,资本开支极低,经营现金流充沛。这三点与自由现金流指数的筛选逻辑高度契合。
茅台纳入后,中证800自由现金流指数对A股现金流优质公司的覆盖进一步完善。配合伊利、中国电信等各细分领域龙头,该指数作为“A股自由现金流策略”代表性工具的特征更加清晰。
从更宏观的视角看,本轮调仓传递出一个信号:在不确定性仍存的市撤境中,指数化配置正在向现金流确定性更高、估值更克制的方向倾斜。茅台作为最大权重调入标的,其后续表现将在一定程度上检验这一策略的有效性。

 52011502009542号
